Proteger el crédito. Elegir bien dónde actuar.
Ordenamos prueba, garantías, solvencia, plazos y escenario concursal para priorizar las actuaciones con mayor capacidad real de recuperación.
Reclamar es una herramienta, no toda la estrategia.
Antes de iniciar un frente conviene comprobar la fuerza documental del crédito, el vencimiento, las controversias, la solvencia del deudor y las garantías disponibles. La decisión útil no siempre es la actuación más agresiva, sino la que protege mejor la recuperación neta.
Cuando aparecen señales de insolvencia, el calendario cambia. Negociación, monitorio, ejecución y concurso tienen efectos distintos sobre costes, plazos, preferencias y capacidad de cobro.
Qué determina el valor recuperable.
Prueba del crédito
Contrato, pedido, entrega, factura, vencimiento, aceptación, comunicaciones y posibles objeciones.
Solvencia y patrimonio
Actividad, liquidez, activos, embargos, otros acreedores y señales tempranas de insolvencia.
Garantías y prioridad
Avales, prendas, hipotecas, reservas de dominio, privilegios y eficacia frente a terceros.
Coste y calendario
Importe, jurisdicción, plazos, medidas cautelares, ejecución y retorno previsible de cada vía.
Cuando el deudor entra en concurso, la posición debe preservarse.
Comunicar
Identificamos crédito, vencimiento, cuantía, contingencias, garantías y documentación justificativa.
Contrastar
Revisamos reconocimiento, clasificación, inventario, lista de acreedores y operaciones relevantes.
Decidir
Valoramos impugnación, negociación, convenio, liquidación y seguimiento según impacto y retorno.
No todos los impagos merecen el mismo recorrido.
Una cartera se gestiona mejor cuando se ordena por evidencia, importe, garantía, solvencia, fase y coste. Esta clasificación permite concentrar esfuerzo, preservar plazos y abandonar vías que solo añaden gasto.
Ver soluciones para acreedores comercialesEl objetivo no es multiplicar procedimientos, sino mejorar decisiones de cobro.
Medimos prueba, coste, patrimonio y escenario concursal antes de recomendar negociación, reclamación o seguimiento. Cada acreedor requiere una posición propia y compatible con los posibles conflictos.
Plantear el créditoDirección jurídica y criterio estratégico.

David Alonso López
Abogado
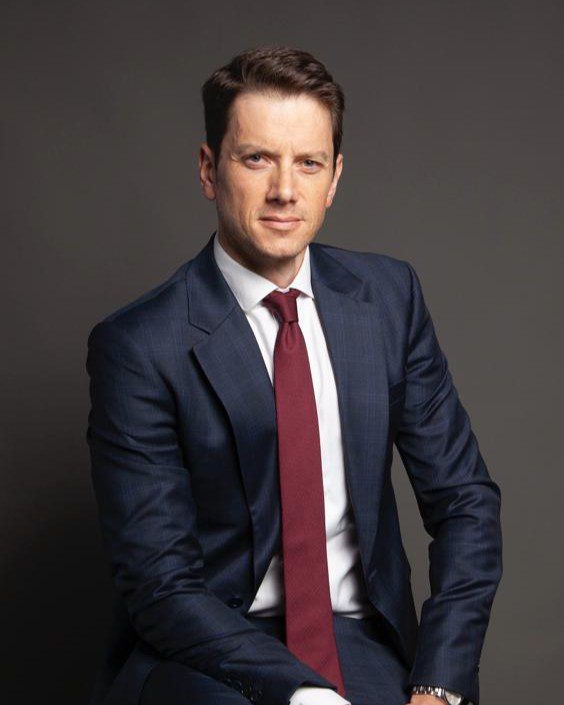
Miguel Ángel Marchena
Derecho concursal e insolvencia

Tatiana García Fuentes
Abogada
Respuestas para decidir con mejor información.
¿Recobro y concurso se analizan igual?
No. En un concurso cambian la forma de comunicar el crédito, su clasificación, los plazos y las posibilidades de ejecución o impugnación. La estrategia debe adaptarse al procedimiento y a la posición concreta del acreedor.
¿Cuándo conviene reclamar judicialmente una deuda?
Depende de la documentación, la controversia, la solvencia del deudor, las garantías, el coste y la posibilidad real de cobro. Obtener un título puede ser útil, pero no siempre mejora la recuperación neta.
¿Qué debe revisarse si el deudor entra en concurso?
Conviene comprobar la comunicación y clasificación del crédito, garantías, inventario, lista de acreedores, incidencias, propuestas de convenio, liquidación y cualquier operación que pueda afectar a la recuperación.
¿Puede negociarse sin renunciar a reclamar?
Puede diseñarse una negociación compatible con la preservación del crédito, pero deben cuidarse plazos, reconocimientos, garantías, novaciones y efectos procesales. Cada propuesta debe documentarse con precisión.
¿Cómo se priorizan varios impagos?
Se comparan importe, prueba, antigüedad, garantías, solvencia, fase, coste y probabilidad de recuperación. El objetivo es asignar recursos donde exista mayor retorno jurídico y económico.
¿Qué documentos necesita un acreedor para una primera revisión?
Contratos, pedidos, albaranes, facturas, vencimientos, comunicaciones, reconocimientos, garantías, datos del deudor, reclamaciones previas y cualquier información sobre insolvencia o concurso.
Veamos qué vía protege mejor el crédito.
Revisamos documentación, solvencia, garantías, actuaciones previas y posible escenario concursal.
Madrid: Calle del General Díaz Porlier, 80 1º AB, 28006 Madrid
Teléfono: 91 547 59 19 · 666 33 86 04
Email: administracion@adaralegal.es
Qué puede adelantar
Contrato, pedidos, albaranes, facturas, vencimientos, requerimientos, garantías y datos disponibles del deudor.
